
Finanzabteilung aufbauen für ein globales Geschäft
Finanzabteilung aufbauen für internationales Wachstum: Struktur, Rollen, Automatisierung und eine Schritt-für-Schritt-Anleitung. Jetzt kostenlos starten.

Wer Waren aus Deutschland, Österreich oder der Schweiz nach Polen exportiert, muss je nach Ausgangsland unterschiedliche Zollbestimmungen beachten. Während Deutschland und Österreich Teil der EU-Zollunion sind, gelten für Waren aus der Schweiz zusätzliche Richtlinien.
Für Unternehmen sind insbesondere folgende Punkte relevant:
Dieser Artikel gibt Unternehmen aus der DACH-Region einen ersten Überblick über die wichtigsten Einfuhrbestimmungen nach Polen.
Unternehmen aus Deutschland und Österreich profitieren vom freien Warenverkehr innerhalb der EU. Befinden sich die Waren bereits im freien Verkehr der EU, können sie grundsätzlich ohne erneute Zollabfertigung nach Polen geliefert werden. Zölle fallen beim innergemeinschaftlichen Warenverkehr nicht an.
Trotzdem müssen Unternehmen einige Punkte beachten:
Für Schweizer Unternehmen ist die Situation anders. Bei der Ausfuhr von Waren aus der Schweiz in die EU müssen Unternehmen eine Ausfuhranmeldung beim Bundesamt für Zoll und Grenzsicherheit (BAZG) einreichen. Die Anmeldung enthält wichtige Angaben zur Sendung, unter anderem zur Art und Beschreibung der Waren, ihrem Wert und ihrem Bestimmungsort.
Hierbei sind insbesondere folgende Punkte relevant:
Bei regelmässigen und umfangreichen Exporten kann es sich lohnen, eine Firmengründung in Polen in Betracht zu ziehen, um den administrativen Aufwand zu minimieren.
Für Unternehmen aus Deutschland und Österreich ist der Warenverkehr nach Polen ohne klassische Zollabfertigung möglich.
Schweizer Unternehmen müssen dagegen zusätzliche Ausfuhr- und Einfuhrformalitäten berücksichtigen:
Bevor Sie Waren aus der Schweiz nach Polen versenden, sollten Sie zunächst prüfen, ob für die Ausfuhr aus der Schweiz besondere Vorschriften gelten. Je nach Ware, Bestimmungsland und Verwendungszweck können Ausfuhrverbote, Beschränkungen oder Bewilligungspflichten bestehen.
Besonders relevant sind Waren, die unter die schweizerischen Exportkontrollvorschriften fallen. Dazu können beispielsweise bestimmte Dual-Use-Güter, Rüstungsgüter oder Waren gehören, deren Ausfuhr aus sicherheits-, umwelt- oder aussenpolitischen Gründen eingeschränkt ist.
Prüfen Sie daher vor der Ausfuhranmeldung insbesondere:
Das BAZG stellt Informationen zu Ausfuhrverboten, Beschränkungen und Bewilligungspflichten bereit. Erst wenn die Voraussetzungen für die Ausfuhr geklärt sind, sollte die entsprechende Warenanmeldung vorbereitet werden.
Prüfen Sie vor dem Versand, welche Einfuhrbestimmungen in Polen für Ihre Waren gelten. Entscheidend sind unter anderem Warenart, Zolltarifnummer, Ursprung und Verwendungszweck. Für bestimmte Produkte können zusätzliche Einfuhrgenehmigungen, Zertifikate oder Kennzeichnungsvorschriften gelten. Das betrifft beispielsweise Lebensmittel, Arzneimittel, Tiere und tierische Erzeugnisse sowie bestimmte technische Produkte.
Für Schweizer Unternehmen, die Waren nach Polen exportieren, ist das Freihandelsabkommen zwischen der Schweiz und der EU relevant. Es ermöglicht für bestimmte Waren eine Zollbefreiung oder einen reduzierten Zollsatz, sofern die dafür vorgesehenen Voraussetzungen erfüllt sind.
Damit der polnische Zoll die Zollpräferenz gewährt, ist ein gültiger Ursprungsnachweis erforderlich. Je nach den geltenden Bestimmungen kommen dafür beispielsweise eine Warenverkehrsbescheinigung oder eine Ursprungserklärung infrage.
Für Schweizer Exporteure bedeutet das konkret:
WICHTIG: Seit 1. Januar 2026 gelten für das Freihandelsabkommen Schweiz–EU die revidierten PEM-Ursprungsregeln. Diese haben die alten Bestimmungen vollständig abgelöst, um den Handel zu erleichtern, beispielsweise durch höhere Toleranzen für Vormaterialien aus Drittstaaten sowie vereinfachte Listenregeln. Unternehmen sollten deshalb bei aktuellen Exporten darauf achten, dass ihre Ursprungsprüfung und Nachweise den seit 2026 geltenden Regeln entsprechen.
Für Schweizer Unternehmen erfolgt die Ausfuhrzollabwicklung über Passar. Für die Nutzung müssen Schweizer Unternehmen beim BAZG registriert sein. Die Identifikation des Unternehmens erfolgt dabei über die Unternehmens-Identifikationsnummer (UID).
Die Warenanmeldung muss dabei mit einer Transportanmeldung verknüpft werden. Bei der automatisierten Aktivierung erfolgt der Grenzübertritt ohne klassischen Gang zum Zollschalter. Nach der Ausfuhr kann die elektronische Veranlagungsverfügung (eVV) bezogen werden. Sie dient als Nachweis der Zollveranlagung.
Bei internationalen Transporten müssen zusätzlich die geltenden Sicherheitsanforderungen geprüft werden. Das Import Control System 2 (ICS2) dient der Vorabübermittlung sicherheitsrelevanter Daten über Waren, die in den europäischen Zollraum gelangen. Besonders bei Luftfrachtsendungen sollten Unternehmen frühzeitig mit ihrem Spediteur oder Frachtführer klären, welche Daten vorab übermittelt werden müssen.
Ob eine Rückerstattung möglich ist, hängt vom konkreten Sachverhalt und vom verwendeten Zollverfahren ab. Unternehmen sollten die Voraussetzungen deshalb bereits vor dem Export prüfen. Das kann beispielsweise bei Rückwaren oder speziellen Zollverfahren relevant sein. Für Schweizer Unternehmen gibt es ausserdem Verfahren für die vorübergehende Ausfuhr, beispielsweise zur Reparatur oder Bearbeitung im Ausland. Das BAZG weist hierfür unter anderem auf den passiven Veredelungsverkehr hin.
Neben den Zollbestimmungen für Polen spielen auch internationale Zahlungen eine wichtige Rolle. Gerade bei Zahlungen in polnischen Złoty sind Überweisungen mit Währungswechsel über die Hausbank mit zusätzlichen Kosten und administrativem Aufwand verbunden.
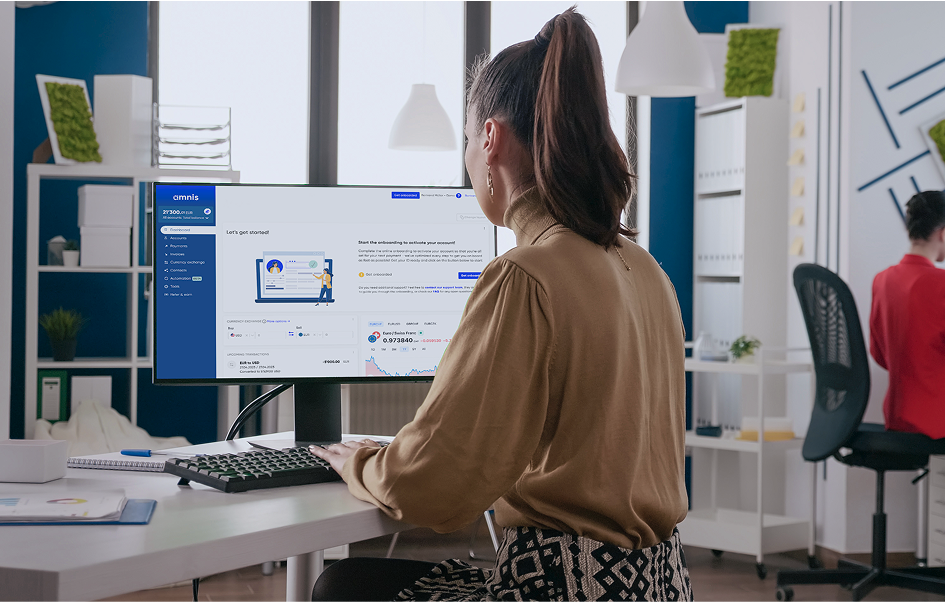
Mit dem amnis Multiwährungs-Konto können Unternehmen aus Deutschland, Österreich und der Schweiz mehr als 20 Währungen empfangen, halten und versenden und ihre internationalen Zahlungen zentral an einem Ort verwalten. Je nach Währung und Zielland werden Zahlungen dabei über lokale Zahlungswege abgewickelt, wodurch sich der Zahlungsverkehr schneller und günstiger gestalten lässt.
Werden Sie Teil des amnis Ökosystems, um Ihre internationalen Finanzprozesse zu optimieren und Zeit und Geld zu sparen. Eröffnen Sie jetzt Ihr amnis Demokonto, kostenlos & unverbindlich.